
- OMX Baltic0,18%317,89
- OMX Riga0,43%965,1
- OMX Tallinn0,08%2 206,15
- OMX Vilnius0,28%1 497,98
- S&P 5001,14%7 637,76
- DOW 300,61%51 778,04
- Nasdaq 1,69%26 418,3
- FTSE 1001,19%10 816,14
- Nikkei 2250,54%64 480,99
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,16
- EUR/RUB0,00%97,02
- OMX Baltic0,18%317,89
- OMX Riga0,43%965,1
- OMX Tallinn0,08%2 206,15
- OMX Vilnius0,28%1 497,98
- S&P 5001,14%7 637,76
- DOW 300,61%51 778,04
- Nasdaq 1,69%26 418,3
- FTSE 1001,19%10 816,14
- Nikkei 2250,54%64 480,99
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,16
- EUR/RUB0,00%97,02
Ilgtermiņa investīcijai neaizmirst mērķi
Uzkrājošā dzīvības apdrošināšana ir ne tikai aizsardzības instruments, bet arī efektīvs ilgtermiņa investīciju veids. Ar regulārām, nelielām iemaksām cilvēks var uzkrāt ievērojamu summu, ko nākotnē var izmantot, piemēram, nekustamā īpašuma iegādei vai pensijas nodrošināšanai. Turklāt uzkrājošā apdrošināšana ļauj izmantot tirgum piesaistītos uzkrājumus, kā arī valsts piedāvātos nodokļu atvieglojumus, padarot to par pievilcīgu izvēli tiem, kas vēlas plānot un palielināt savu finansiālo stabilitāti ilgtermiņā. Kā mainījies dzīvības apdrošināšanas tirgus Latvijā? Kādiem mērķiem visbiežāk cilvēki izvēlas šo investīciju rīku? Elvijs Mamedovs un Mārtiņš Osis ekskluzīvā intervijā Investoru Klubam dalās savā skatījumā uz ilgtermiņa investīcijām.

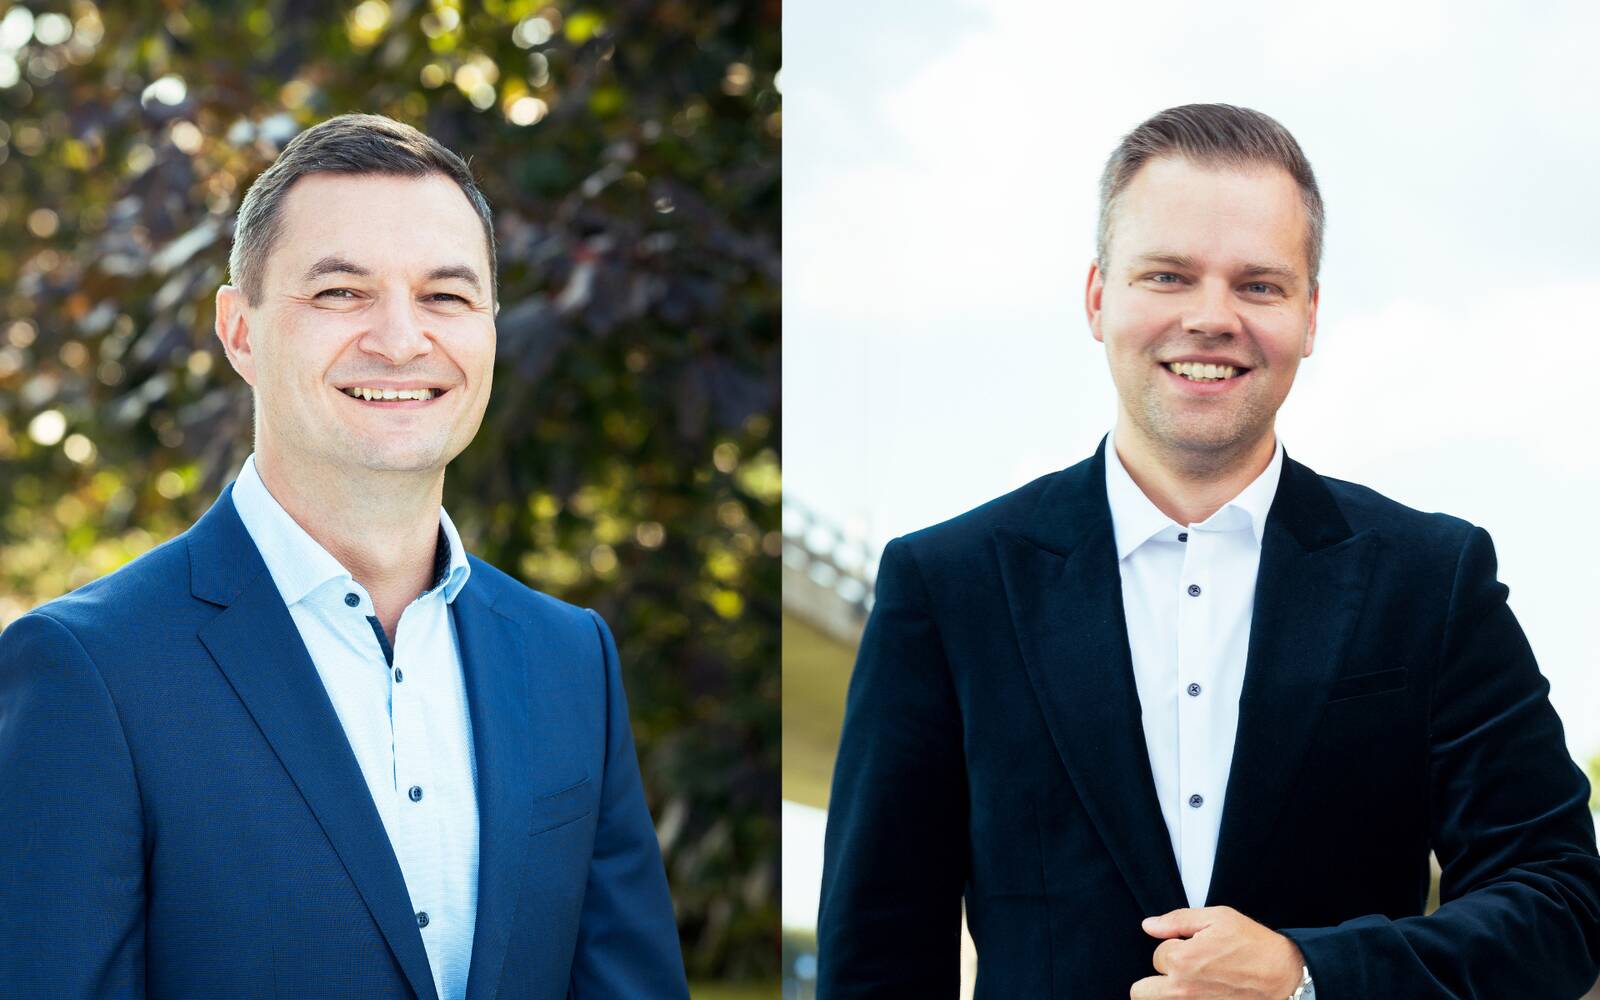
Latvijas dzīvības apdrošināšanas tirgus 2014. gadā piedzīvoja būtisku satricinājumu, kad globālais gigants MetLife pameta tirgu, atstājot aiz sevis konkurences vakuumu un izjaucot piedāvājuma un pieprasījuma līdzsvaru. Tomēr Elvijs un Mārtiņš redzēja iespēju un izlēma savu unikālo pieredzi un zināšanas likt lietā jauna finanšu pakalpojuma uzņēmuma radīšanā. 2014. gadā tika radīts Investimus, kas šobrīd Latvijā ir lielākais spēlētājs uzkrājošās apdrošināšanas starpniecībā.
Uzkrājošā dzīvības apdrošināšana kā ilgtermiņa investīcija
Mārtiņš: Visbiežāk uzkrājošo dzīvības apdrošināšanu izvēlas cilvēki, kuri ir atbildīgi savā vai citu priekšā. Piemēram, viņiem ir hipotekārais kredīts, kas jānomaksā, ģimene, par kuru jāparūpējas, uzņēmums, kuru darbiniekiem jāmaksā algas. Tas ir cilvēks, kas plāno savas finanses un sāk aizdomāties par savu nākotni vai vecumdienām, visbiežāk ne ātrāk kā pēc studiju beigšanas. Uzkrājošā apdrošināšana ir patiešām labs pamats investīciju portfelim, jo tas iemāca sekot finanšu tirgiem, bet reizē neprasa ne lielus laika, ne finanšu ieguldījumus. Man ir arī prieks, ka Latvijā arvien vairāk vecāku palīdz saviem vēl nepilngadīgajiem bērniem veidot pensiju uzkrājumus un savus privātos portfeļus.
Elvijs: Iekļaujot uzkrājošo dzīvības apdrošināšanu savā investīciju portfelī, cilvēks var ne tikai aizsargāt sevi pret sliktiem dzīves scenārijiem, bet arī līguma beigās saņemt savu kapitālu. Tas nozīmē, ka ar salīdzinoši nelielām ikmēneša iemaksām, ir iespējams uzkrāt savu nākotnes kapitālu, piemēram, nekustamajam īpašumam, pensijai vai citiem mērķiem. No tradicionālās dzīvības apdrošināšanas (jeb termiņapdrošināšanas) uzkrājošā dzīvības apdrošināšana atšķiras ar to, ka papildus personas dzīvības apdrošināšanai uz konkrētu termiņu ir iespēja veikt tirgum piesaistītu uzkrājumu un papildus izmantot valsts piešķirtā s nodokļu atlaides 20% apmērā, kas ir kā ķirsītis uz kūkas.
Veicamie mājasdarbi un pārvaramie izaicinājumi
Mārtiņš: Pirms sākt investēt vienmēr vispirms ir jāizpilda mājasdarbs - jāsaprot mērķis, kam? Uzkrājošās dzīvības apdrošināšanas kontekstā mēs runājam tikai par ilgtermiņa investēšanas mērķiem. Mērķis ir jāizmēra naudas izteiksmē - bieži cilvēki šeit saskaras ar grūtībām. Proti, viņi zina, ka vēlas iegādāties māju vai uzkrāt bērna studijām ārzemēs, bet nepieciešams palīdzēt ar mērķa izteikšanu ciparos un taktikās. Ir konkrēti aprēķini, kā jebkurš cilvēks var noteikt savu finansiālo atbildību un mērķu naudas izteiksmi, lai zinātu, kādu daļu var atlikt uzkrājošajai apdrošināšanai. Bieži šis ir pirmais investīciju rīks, bet reti - vienīgais, jo pārsvarā tiek kombinēts un papildināts ar citiem.
Elvijs: Lielākais izaicinājums ir skatīties uz šo instrumentu 10, 20 vai pat 30 gadu plānošanas termiņā. Tas tā nestrādā ar domu, ka “izņemšu pēc 3 gadiem”, jo ne velti nodokļu atlaides ir tikai tām polisēm, kuras ir noslēgtas uz vismaz 10 gadiem. Līdz 2018. gada 1. janvārim nodokļu atmaksa tika paredzēta polisēm ar termiņu vismaz 5 gadi, bet tas lika klientiem raudzīties uz šo pakalpojumu tikai kā uz nodokļu atgūšanas instrumentu, tādā veidā neizmantojot šī pakalpojuma patiesos ilgtermiņa ieguvumus.
Mārtiņš: Piekrītu. Ir dažādi instrumenti atšķirīgiem mērķiem. Uzkrājošā dzīvības apdrošināšana ir ilgtermiņa mērķiem. Jā, tirgus mainās - ir kāpumi un kritumi, un ir jāspēj arī nogaidīt. Dažkārt tas var būt izaicinoši. Tāpēc diversificēta pieeja, ar skaidriem mērķiem un atbilstošiem instrumentiem, var ļoti palīdzēt.
Kad ir labākais laiks sākt?
Elvijs: Iesaku katram vispirms izveidot trīs mēnešu obligāto izdevumu “drošības spilvenu”. Kad tas ir izdarīts, tad sev ir jāizveido finanšu aizsardzība un šeit jau bez apdrošināšanas neiztikt. Cilvēkus bieži attur sākt krāt dažādi mīti, jo šķiet, ka “tas ir dārgi”, bet realitātē katrs pielāgo šo rīku savām iespējām un mērķiem. Vēl apdrošināšanas kontekstā atskan, ka “ar mani nekad nekas neatgadās” vai “ja man nav saistību, tad man apdrošināšana nav nepieciešama”, tomēr ir gudri nodrošināties pret riskiem.
Mārtiņš: Vēl atskan, ka “neesmu tik vecs/-a” vai “nav vēl laiks domāt par savu pensijas vecumu”. Te ir kā ar to teicienu: Kad ir labākais laiks stādīt koku? Pirmais labākais bija pirms divdesmit gadiem, nākošais - tagad. Jo tu ātrāk sāksi, jo pievienotā vērtība un ieguvums tikai palielināsies. Tāpēc - jāsāk! Manuprāt, dažreiz esam savos burbuļos, kur katrs it kā kaut ko nedaudz dara, nedaudz investē, pamēģina kripto vai pamēģina vēl kaut ko, bet nav īsti vienotas sistēmas vai skaidra mērķa. Jāuzdod sev jautājums - Vai tās darbības, ko es tagad daru, tuvina mani manam mērķim? Vai arī es visu laiku tikai kaut ko nedaudz eksperimentēju?
Pašlaik aktuāls
Iepriekšējie desmit gadi un nākošie
Elvijs: Atskatoties uz situāciju pirms desmit gadiem, ir diena pret nakti. Latvijas sabiedrība šodien ir daudz zinošāka par uzkrājošo apdrošināšanu un prasmīgāka ar savām finansēm, sevišķi tāpēc, ka pensiju tēma ir plaši apspriesta un plašsaziņas līdzekļos daudz par to tiek runāts. Vēlos uzslavēt arī Investoru Klubu, kas aktualizē investīciju jautājumus Latvijas sabiedrībā. Skatoties nākotnē un turpmākajos desmit gados, domāju, ka viens no lielākajiem izaicinājumiem būs demogrāfiskā situācija, kas ietekmēs pensionāru dzīves kvalitāti. Šī ir problēma, kas bija jārisina jau vakar. Arvien vairāk cilvēku sapratīs, ka ar to mazumiņu, ko var nodrošināt valsts pensija, nepietiks un sāks meklēt risinājumus, kā to sakārtot pašiem.
Mārtiņš: Šobrīd redzam, ka uzkrājošā apdrošināšana kā investīciju pieeja ģimenēs tiek izmantota jau vairākās paaudzēs. Gūstot pozitīvu pieredzi un veidojoties veiksmes stāstiem, arvien vairāk cilvēku sāk domāt “es arī tā gribu un varu”. Finanšu pratība arī turpmāk Latvijā uzlabosies. Papildus ir svarīgi pievērst uzmanību arvien jauniem finanšu krāpniecības veidiem. Līdz ar IT tehnoloģiju, tostarp, mākslīgā intelekta attīstību, radīsies arvien vairāk nelicenzētu krāpniecības veidu, kuriem noteikti būs arī pretdarbības kā sevi un savus līdzekļus pasargāt, bet ir skaidrs, ka tie būs bezspēcīgi, ja mēs paši nebūsim piesardzīgi.
Saistītie raksti
Gan jau katrs, kurš sācis interesēties par investīcijām, ir dzirdējis to, ka pirmais solis būtu izveidot“ drošības spilvenu” – uzkrājumu vismaz sešu algu apmērā. Šī padoma aizsākumi meklējami Amerikā, kur gan investēšanas kultūra ir vecāka, gan sociālā aizsardzības sistēma vājāka. Latvijā sešu algu uzkrājumam nevajadzētu būt tam, kas attur no investēšanas.
Visvairāk lasīts
Jaunākās ziņas
Pievienoties jaunumu vēstules saņēmējiem
Paraksties jaunumu vēstules saņemšanai un ik dienu saņemt svarīgākās ziņas savā e-pastā.
Atpakaļ uz Investoru Kluba sākumlapu
